Como lidar com cobrança de dívida sem entrar em pânico
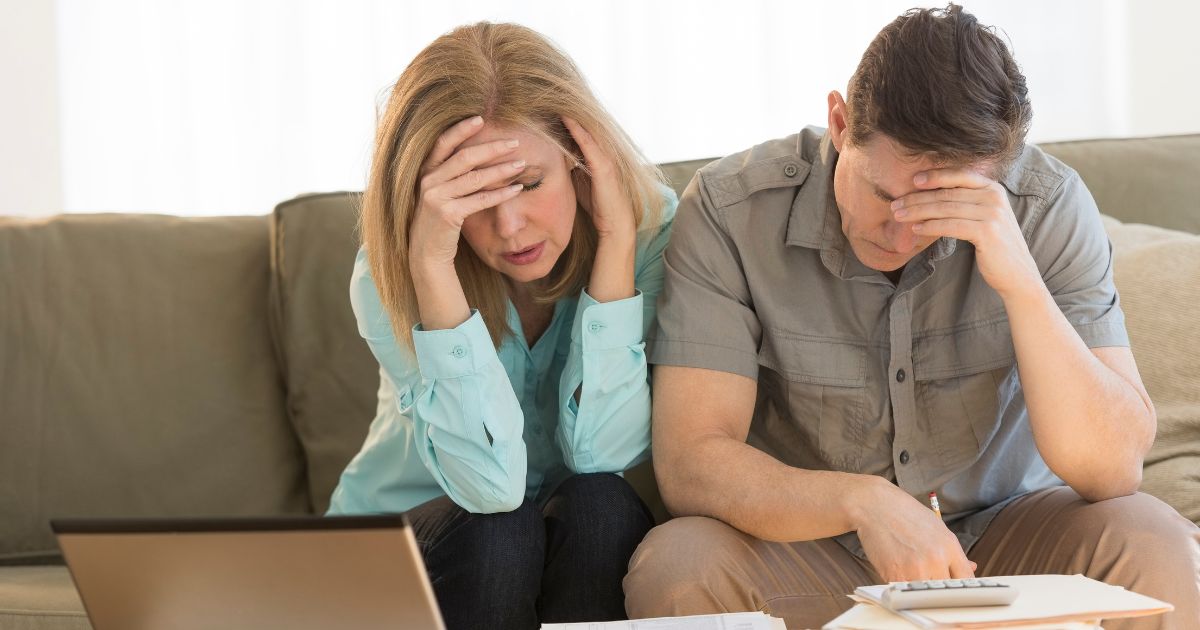
O telefone toca e você já sabe quem é. O coração acelera antes mesmo de olhar a tela. Se isso acontece com você, saiba que aprender como lidar com cobrança de dívida começa muito antes de atender a ligação.
Não é sobre decorar uma resposta pronta. É sobre entender o que se passa dentro de você no instante em que o nome do banco aparece na tela.
Essa reação tem raiz emocional, e ignorá-la é o motivo pelo qual tantas tentativas de encarar a dívida não se sustentam.
O que acontece por dentro antes da ligação tocar
Muita gente sente o corpo reagir antes da mente processar qualquer coisa. Um aperto no peito, a vontade de sumir, o impulso de silenciar o número.
Isso é uma resposta automática, quase animal, de fuga do perigo. O problema é que dívida não é uma ameaça física, ainda que o corpo reaja como se fosse.
Quando você entende que essa reação é fisiológica, e não um defeito de caráter, fica mais fácil não se julgar por sentir medo.
Saber como lidar com cobrança de dívida começa aqui: separar o que o corpo sente do que a situação realmente exige de você.
Por que evitar a ligação piora o desconforto
Evitar parece alívio na hora. Você não atende, o coração desacelera, a sensação de perigo passa.
Mas esse alívio dura pouco. A cobrança volta, o assunto continua em aberto, e a ansiedade se acumula em vez de diminuir.
Isso cria um padrão: quanto mais você evita, maior fica o peso de pensar no assunto. A dívida em si não cresce por isso, mas o desconforto sim.
Muita gente confunde evitar com resolver. São coisas opostas. Evitar é adiar o encontro com a informação. Resolver é olhar para ela, mesmo com desconforto.
Como preparar a resposta antes de atender
Antes de pensar em negociar valores ou prazos, vale organizar o que você já sabe sobre a própria situação financeira.
Ter clareza do que você deve, para quem e desde quando, muda o tom da conversa. Você deixa de reagir e passa a responder.
Uma lista simples ajuda a criar esse chão firme:
- quais dívidas existem hoje, incluindo cartão, financiamento ou parcelamento em aberto
- qual o valor aproximado de cada uma
- o que já foi pago e o que ainda está pendente
Com isso em mãos, você pode responder à cobrança com uma frase simples, como: estou organizando minha situação e vou retornar com uma proposta.
Isso não resolve a dívida na hora, mas tira você do lugar de quem foge e coloca no lugar de quem está cuidando do assunto.
Perceba que o ganho aqui não é técnico. É emocional. Você troca a sensação de estar sendo perseguido pela sensação de estar no controle da conversa.
O próximo passo depois de entender sua reação
Entender por que você trava diante de uma cobrança já é meio caminho andado. A outra metade é ter um plano que considere esse padrão, não só a planilha de valores.
Muita gente já tentou aplicativo, anotou gastos, fez promessas de mudar. E ainda assim, na hora da ligação, o corpo volta a reagir do mesmo jeito.
Isso acontece porque o comportamento por trás da dívida raramente é resolvido só com organização de números. Ele pede um olhar sobre como você decide, e o que dispara o medo antes mesmo de qualquer conta ser discutida.
Fazer isso sozinho é difícil, porque é dificil enxergar os próprios padrões de dentro deles. Cada história tem um contexto, um motivo, uma origem diferente para o mesmo medo.
Se você quer entender como é feito esse trabalho, esse pode ser o momento de ter alguém olhando para o seu caso com calma, sem pressa e sem julgamento.
Cada caso tem um contexto próprio
Na Comportamento & Finanças, o trabalho começa entendendo como você decide e o que dispara os seus gastos. A partir daí, o plano é montado sob medida, com acompanhamento.
Conheça a consultoria